
자동차를 적게 탔다면 보험 만기 때 마일리지 특약 보험료 환급을 받을 수 있습니다.
사진 등록 방식으로 가입했다면 가장 중요한 것은 최종 주행거리 등록입니다. 보험을 새로 갱신하는 일과 기존 계약의 주행거리를 정산하는 일은 구분해야 합니다.
이 글은 사진 등록 방식의 후할인 특약을 중심으로, 삼성화재·현대해상 다이렉트 공식 안내에 나온 절차를 정리했습니다.
마일리지 환급은 어떤 돈일까?
후할인 마일리지 특약은 보험료를 먼저 낸 뒤, 특약에서 정한 주행거리 조건을 충족하면 할인분을 정산하는 방식입니다.
오래된 차이거나 운전을 적게 한다는 이유만으로 일률적인 금액이 지급되는 것은 아닙니다. 가입한 특약, 연간 환산 주행거리, 차종과 계약 조건이 계산에 영향을 줍니다.
또한 상품 안내의 할인율을 전체 납부 보험료에 그대로 곱하면 실제 환급액과 달라질 수 있습니다. 예를 들어 삼성화재 다이렉트는 긴급출동서비스와 특약 보험료를 제외한 보험료에 마일리지 할인을 적용한다고 안내합니다.
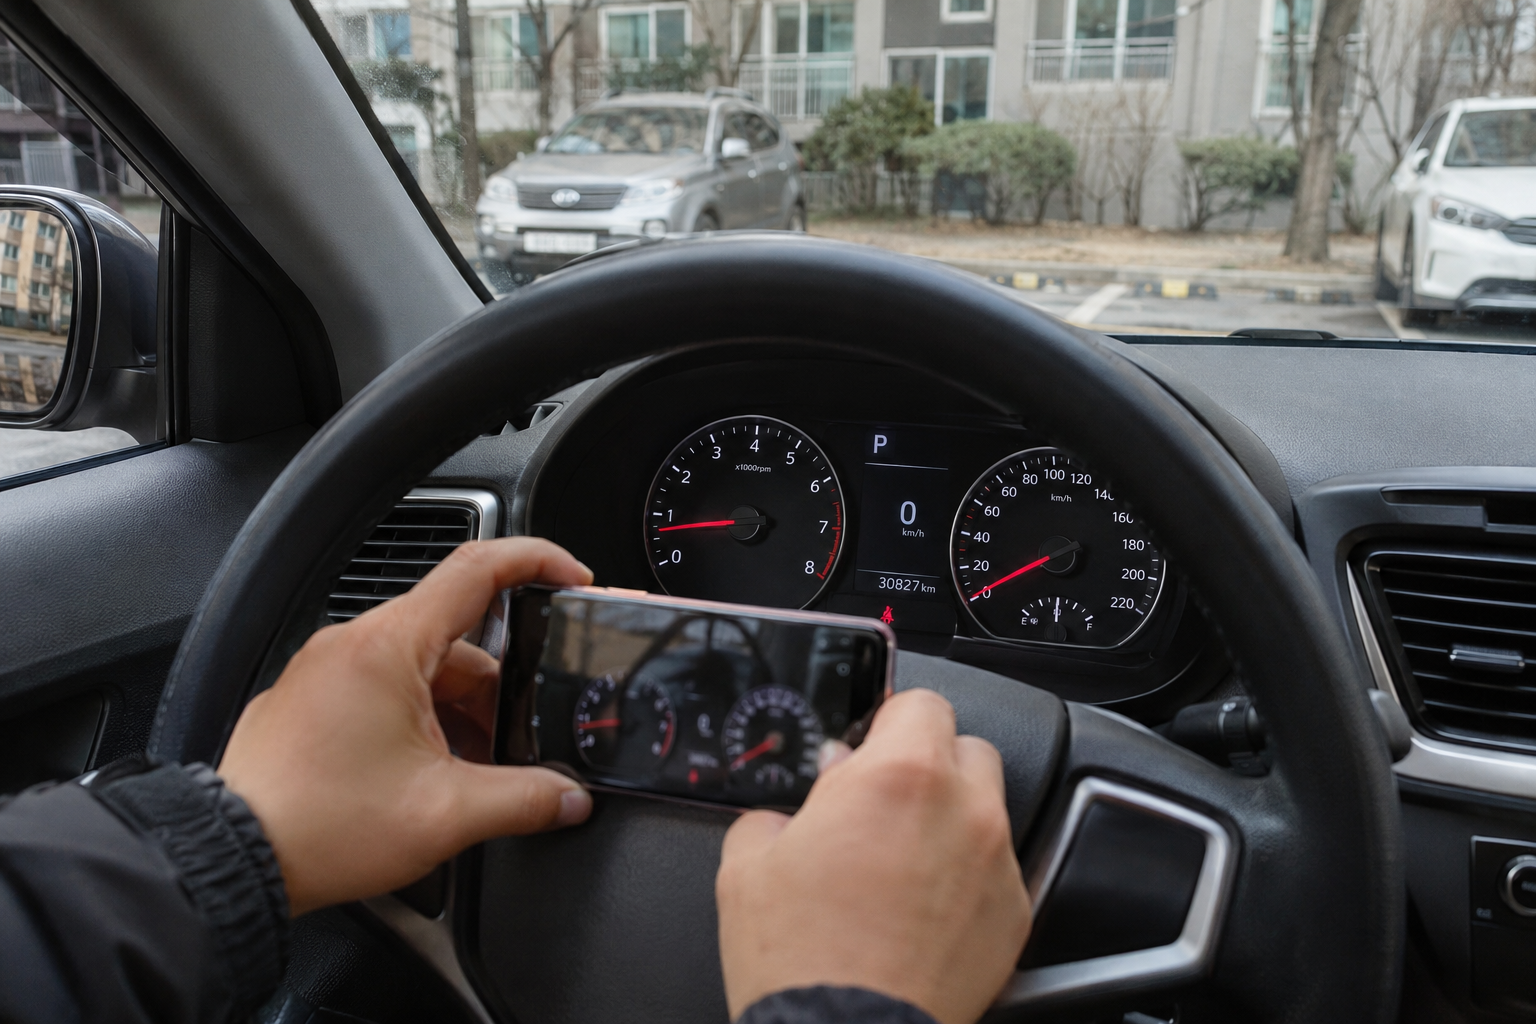
최종 사진은 언제 등록할까?
두 보험사 공식 안내의 사진 등록 기간을 확인해 보았습니다.
- 삼성화재 다이렉트: 보험종료일 전후 30일
- 현대해상 다이렉트: 보험만료일 45일 전부터 만료일 후 30일까지
같은 회사라도 가입 채널이나 상품에 따라 안내가 달라질 수 있으므로, 위 기간은 각 다이렉트 안내에 해당하는 기준입니다. 다른 보험사 계약에 삼성화재나 현대해상의 기한을 그대로 적용하면 안 됩니다.
보험 만기 알림을 받았을 때 보험료 비교만 하지 말고, 기존 계약의 마일리지 정산도 함께 진행하면 누락을 줄일 수 있습니다.
사진은 무엇을 찍어야 할까?
삼성화재·현대해상의 사진 전송 방식은 기본적으로 다음 두 장을 준비합니다.
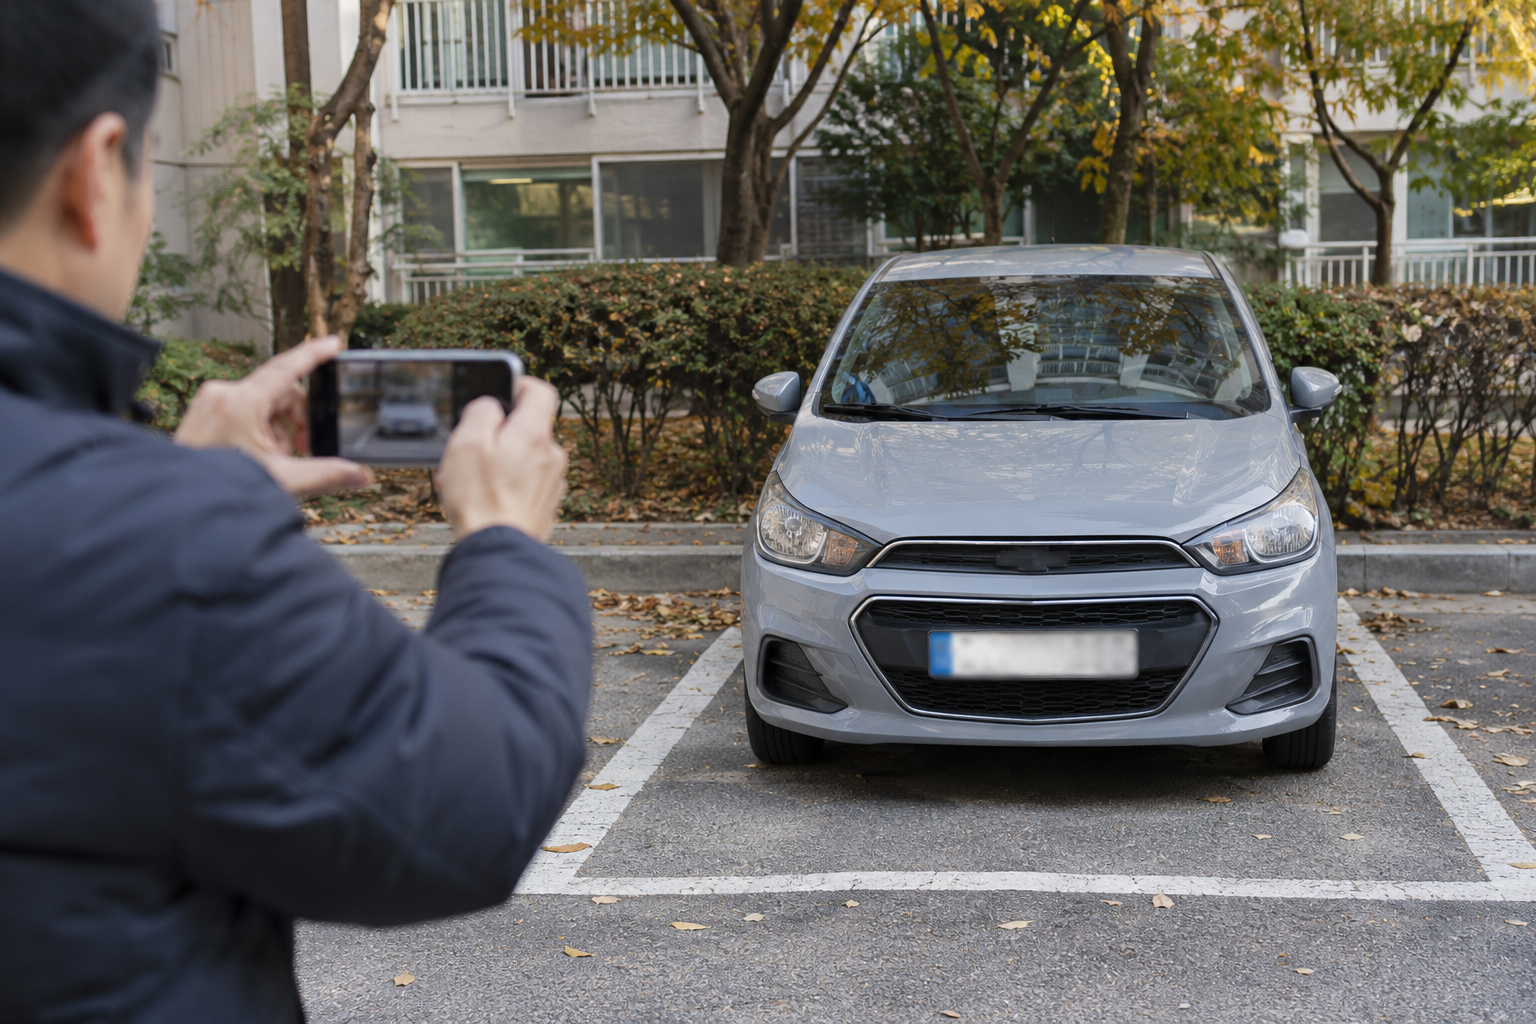
- 차량번호를 읽을 수 있는 자동차번호판 사진
- 누적 주행거리가 보이는 계기판 사진
계기판은 ODO, 즉 총 주행거리가 보여야 합니다. 운전자가 초기화할 수 있는 TRIP 거리 사진은 인정되지 않는다고 안내합니다.
번호판이나 숫자가 반사광에 가려지지 않게 촬영하고, 등록 직전에 현재 차량 상태로 촬영하면 다른 시점의 사진과 섞이는 일을 줄일 수 있습니다.
제조사 주행정보를 활용하는 커넥티드 방식은 사진 방식과 처리 절차가 다릅니다. 사진을 내는 특약인지 전산 정보를 활용하는 특약인지부터 구분합니다.
마일리지 환급 신청 순서
- 기존 계약 확인
- 보험증권이나 계약 내역에서 보험기간과 마일리지 특약 가입 여부를 확인합니다.
- 최종 사진 준비
- 차량번호판과 ODO 누적 주행거리 사진을 촬영합니다.
- 기존 보험사에 등록
- 공식 앱이나 홈페이지의 계약관리·계약변경에서 마일리지 또는 최종 주행거리 사진등록 메뉴를 선택합니다. 삼성화재 다이렉트는 공식 안내 페이지에서 최종 주행거리 등록 화면으로 이동할 수 있습니다.
- 등록 결과와 환급 방식 확인
- 제출 완료 결과를 저장하고, 환급 계좌나 카드 정산 내역을 확인합니다. 사진을 첨부한 상태와 최종 제출을 마친 상태를 구분해야 합니다.
보험사를 바꾸면 환급도 못 받을까?
보험사 변경과 기존 계약의 마일리지 정산은 별개입니다.
기존 보험기간의 할인분은 기존 보험사에서 정산합니다.
따라서 다른 회사로 갱신할 때는 다음처럼 나누면 됩니다.
- 기존 보험사: 끝나는 계약의 최종 주행거리 등록·정산
- 새 보험사: 새 계약의 마일리지 특약 가입·최초 주행거리 등록
새 보험에서 주행정보를 연계하는 기능이 있더라도, 기존 계약 정산 결과까지 확인하는 것이 필요합니다.
새 보험에 가입했다는 사실만으로 기존 계약의 사진 제출까지 끝난 것으로 생각하면 누락할 수 있습니다.
환급금이 예상보다 적은 이유
계기판 숫자의 단순 차이와 연간 환산 주행거리는 다를 수 있습니다. 현대해상은 특약 가입 기간의 하루 평균 주행거리를 1년으로 환산한다고 안내합니다.
예를 들어 300일 동안 5,000km를 운행했다면 단순 연환산 계산은 5,000 ÷ 300 × 365 ≈ 6,083km입니다. 5,000km를 달렸다고 해서 반드시 연간 5,000km 이하 구간이 되는 것은 아닙니다.
실제 정산에는 계약의 산정 기준과 적용 기간이 사용됩니다. 할인율은 가입 시점과 차종에 따라서도 달라지므로, 현재 광고의 최대 할인율이 내 계약의 환급률이라고 보면 안 됩니다.
환급을 챙기는 첫 행동은 새 보험 가입이 아니라 기존 계약의 최종 주행거리 제출 여부를 확인하는 것입니다. 만기 정산과 새 계약 가입을 나눠 처리하면 보험사를 옮길 때도 헷갈리지 않습니다.
참고한 공식 자료
'알뜰살림·생활정보' 카테고리의 다른 글
| 2026년 11월 농할상품권 구매 일정, 지역별 판매시간·사용처·사용기한 (0) | 2026.11.06 |
|---|---|
| '비상식량' 추천, 조리 없이 먹는 식품과 3일 준비 목록 (0) | 2026.11.05 |
| 2026 스타벅스 겨울 e-프리퀀시 - 예약 마감, 취소 대기 시간과 신청 방법, 증정품 정보 (0) | 2026.10.31 |
| 실비보험 청구서류, 진단서 꼭 필요할까? 통원·약국 서류와 실손24 확인법 (0) | 2026.10.30 |
| 2026 이마트 절임배추 사전예약, 오더픽·택배 일정과 할인 조건 정리 (0) | 2026.10.29 |